Domain spiele-spezialist.de kaufen?
Wir ziehen mit dem Projekt
spiele-spezialist.de um.
Sind Sie am Kauf der Domain
spiele-spezialist.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spiele-spezialist.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Schmidt Spiele 150tlg. Puzzle "Spiel, Spaß und Umweltschutz" - ab 7 Jahren - onesize150tlg. Puzzle "Spiel, Spaß und Umweltschutz" - ab 7 Jahren von Schmidt Spiele - - Inhalt: 150 Puzzleteile - passgenaue Verarbeitung in knickstabiler Qualität - hochwertiger Print - Altersempfehlung: ab 7 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schmidt Spiele 3x 48tlg. Puzzle "Spaß im Zoo" - ab 4 Jahren - onesize3x 48tlg. Puzzle "Spaß im Zoo" - ab 4 Jahren von Schmidt Spiele - - Inhalt: 3x 48 Teile - Motiv: Spaß im Zoo - Altersempfehlung: ab 4 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.9,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
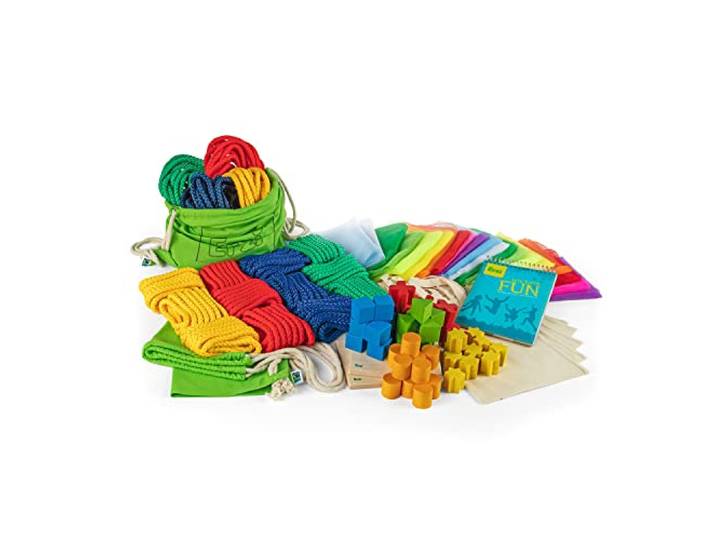
Erzi 44324 Teamspiel-Set Fun, für Kinder Freizeit, Sport und Therapie, Fördert die Teambildung und GeschicklichkeitErzi 44324 Teamspiel-Set Fun, für Kinder Freizeit, Sport und Therapie, Fördert die Teambildung und Geschicklichkeit. Made in Germany: Unsere Produkte sind speziell auf die Förderung der kindlichen Entwicklung ausgerichtet. Dabei spielt die Fertigung nach umweltfreundlichen Richtlinien eine ebenso große Rolle, wie die Reinheit der eingesetzten Materialien. Unsere Spielzeuge unterliegen europäischen Prüfrichtlinien und sind schweiß- und speichelecht.\nTeambildung: Hier werden Geschicklichkeit und Konzentration gefördert. Kinder lernen unbewusst den Umgang mit anderen Kindern, trainieren ihre Eigenständigkeit und festigen Ihre Sprache.\nMaterial: Buche farbig lackiert, Birkensperrholz natur, Fairtrade-Baumwolle, Polyamid\nLieferumfang: 2 Rucksäcke, 4 x 3 Seile (3m), 4 Seile (12m), 2 Brettchen, 50 Bausteine, 20 Tücher, 5 Beutel, 1 Anleitung\nAbmessungen: 30.0 x 60.0 x 40.0 cm, 5.7 kg Farbe:Mehrfarbig249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
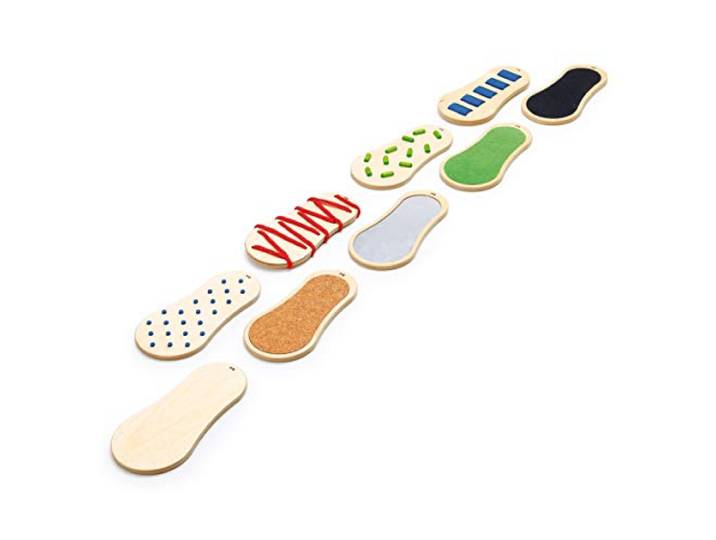
Erzi 44434 SensoPfad XL aus Holz, Fördert Geschicklichkeit, für Freizeit, Sport und TherapieErzi 44434 SensoPfad XL aus Holz, Fördert Geschicklichkeit, für Freizeit, Sport und Therapie. Made in Germany: Unsere Produkte sind speziell auf die Förderung der kindlichen Entwicklung ausgerichtet. Dabei spielt die Fertigung nach umweltfreundlichen Richtlinien eine ebenso große Rolle, wie die Reinheit der eingesetzten Materialien. Unsere Produkte unterliegen europäischen Prüfrichtlinien.\nKörperwahrnehmung: Hier werden Motorik und Sensorik gefördert. Kinder lernen unbewusst den Umgang mit anderen Kindern, trainieren ihre Eigenständigkeit, ihr Selbstbewusstsein und festigen Ihre Sprache.\nMaterial: Birkensperrholz lackiert, Buche farbig lackiert, Polypropylen, Polyamid, Aluminium, Kork, Antirutschbelag\nLieferumfang: 9 Füße mit untrschiedlichen Materialien und Oberflächen\nAbmessungen: 140.0 x 28.0 x 22.6 cm, 2.21 kg Farbe:Mehrfarbig169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmidt Spiele 100tlg. Puzzle "Spaß mit Pumuckl" - ab 6 Jahren - onesize100tlg. Puzzle "Spaß mit Pumuckl" - ab 6 Jahren von Schmidt Spiele - - Inhalt: 1.000 Puzzleteile - passgenaue Verarbeitung in knickstabiler Qualität - hochwertiger Print - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schmidt Spiele 150tlg. Puzzle "Spiel, Spaß und Umweltschutz" - ab 7 Jahren - onesize150tlg. Puzzle "Spiel, Spaß und Umweltschutz" - ab 7 Jahren von Schmidt Spiele - - Inhalt: 150 Puzzleteile - passgenaue Verarbeitung in knickstabiler Qualität - hochwertiger Print - Altersempfehlung: ab 7 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schmidt Spiele 3x 48tlg. Puzzle "Spaß im Zoo" - ab 4 Jahren - onesize3x 48tlg. Puzzle "Spaß im Zoo" - ab 4 Jahren von Schmidt Spiele - - Inhalt: 3x 48 Teile - Motiv: Spaß im Zoo - Altersempfehlung: ab 4 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.9,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Erzi 44324 Teamspiel-Set Fun, für Kinder Freizeit, Sport und Therapie, Fördert die Teambildung und GeschicklichkeitErzi 44324 Teamspiel-Set Fun, für Kinder Freizeit, Sport und Therapie, Fördert die Teambildung und Geschicklichkeit. Made in Germany: Unsere Produkte sind speziell auf die Förderung der kindlichen Entwicklung ausgerichtet. Dabei spielt die Fertigung nach umweltfreundlichen Richtlinien eine ebenso große Rolle, wie die Reinheit der eingesetzten Materialien. Unsere Spielzeuge unterliegen europäischen Prüfrichtlinien und sind schweiß- und speichelecht.\nTeambildung: Hier werden Geschicklichkeit und Konzentration gefördert. Kinder lernen unbewusst den Umgang mit anderen Kindern, trainieren ihre Eigenständigkeit und festigen Ihre Sprache.\nMaterial: Buche farbig lackiert, Birkensperrholz natur, Fairtrade-Baumwolle, Polyamid\nLieferumfang: 2 Rucksäcke, 4 x 3 Seile (3m), 4 Seile (12m), 2 Brettchen, 50 Bausteine, 20 Tücher, 5 Beutel, 1 Anleitung\nAbmessungen: 30.0 x 60.0 x 40.0 cm, 5.7 kg Farbe:Mehrfarbig249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
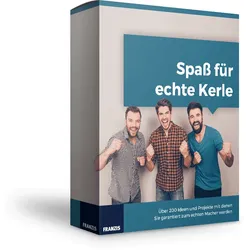
Spaß für echte KerleÜber 200 Ideen und Projekte mit denen Sie garantiert zum echten Maker werden. Inhalt der E-Book Sammlung: Upcycling für echte Kerle Ein Grill aus einer Waschmaschine, eine Minibar aus einem Staubsauger - wer diese Upcycling-Projekte nachbauen will, sollte die Ärmel hochkrempeln und loslegen. Wegwerfen war gestern! Ganz pragmatisch schraubt das Autorenteam kaputten Elektrogeräten neues Leben ein, der praktische Nutzen steht dabei im Vordergrund. Schritt-für-Schritt-Anleitungen führen durch die Projekte, die Einsteiger und fortgeschrittene Heimwerker gleichermaßen begeistern. In -Komma-Nichts entsteht aus einem Toaster eine Hängelampe, aus einem Plattenspieler eine Wanduhr oder aus einem Föhn eine Arbeitsleuchte. Ein Buch, für das ?Mann" nicht nur Basteltalent braucht, sondern auch ein echter Kerl sein muss. Drohnen selber bauen & tunen - ohne Vork...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.